Siklus Akuntansi Perusahaan Dagang: Tahapan dan Contohnya
DITULIS OLEH
Farijihan Putri
DIREVIEW OLEH
Sudah Direview Oleh Expert
Dibuat pada 26 Agt 2026
Diubah pada 15 Sep 2026
54
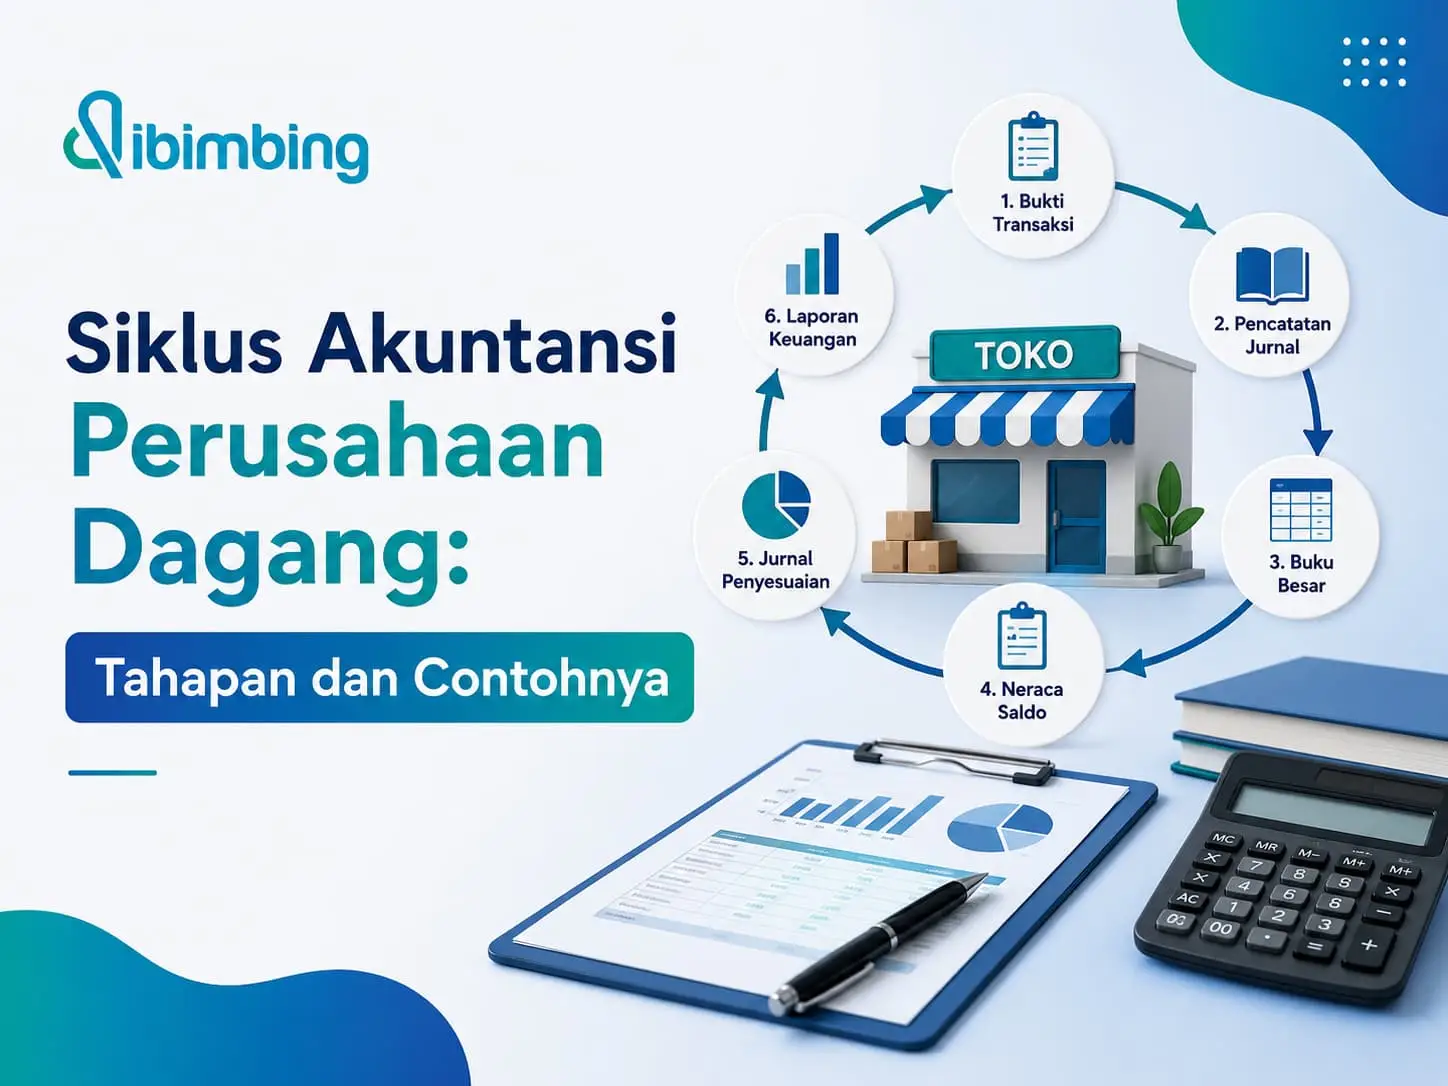
Setiap transaksi jual beli dalam bisnis perlu dicatat secara sistematis agar kondisi keuangan perusahaan dapat diketahui dengan jelas. Melalui siklus akuntansi perusahaan dagang, transaksi mulai dari pembelian barang hingga penjualan dapat diolah menjadi laporan keuangan yang digunakan untuk mengambil keputusan.
Buat kamu yang ingin memahami prosesnya secara lebih mendalam dan aplikatif, Bootcamp Finance & Accounting juga bisa menjadi salah satu pilihan untuk mengembangkan kemampuan di bidang keuangan dan akuntansi.
Warga Bimbingan, yuk pahami tahapan siklus akuntansi perusahaan dagang beserta contoh sederhananya!

Apa Itu Siklus Akuntansi Perusahaan Dagang?
Siklus akuntansi perusahaan dagang adalah rangkaian proses pencatatan dan pengolahan transaksi keuangan yang dilakukan secara sistematis dalam satu periode akuntansi. Prosesnya dimulai dari mengidentifikasi transaksi hingga menyusun laporan keuangan dan menutup akun pada akhir periode.
Berbeda dengan perusahaan jasa, perusahaan dagang memiliki aktivitas utama berupa membeli barang untuk dijual kembali kepada konsumen. Karena itu, pencatatannya juga berkaitan dengan persediaan barang dagang dan harga pokok penjualan atau HPP.
Dengan siklus yang teratur, perusahaan dapat mengetahui jumlah pendapatan, beban, persediaan, hingga laba atau rugi yang diperoleh. Selain itu, pencatatan yang rapi juga membantu mengurangi risiko kesalahan dan memudahkan proses evaluasi keuangan.
Baca Juga: Bootcamp Akuntansi Pemula, Bantu Siap Kerja dalam 6 Bulan
Mengapa Siklus Akuntansi Penting bagi Perusahaan Dagang?
Dalam perusahaan dagang, transaksi dapat terjadi setiap hari, mulai dari pembelian barang, pembayaran kepada pemasok, hingga penjualan tunai dan kredit. Tanpa sistem pencatatan yang jelas, perusahaan akan lebih sulit mengetahui kondisi keuangannya secara akurat.
Selain itu, siklus akuntansi perusahaan dagang membantu mengubah data transaksi menjadi informasi yang dapat digunakan manajemen. Informasi tersebut kemudian menjadi dasar untuk mengevaluasi kinerja bisnis, mengelola persediaan, dan mengambil keputusan keuangan.
Manfaatnya antara lain:
- Memastikan transaksi tercatat secara sistematis.
- Memudahkan pemantauan persediaan dan HPP.
- Membantu mengetahui laba atau rugi perusahaan.
- Mengurangi risiko kesalahan pencatatan.
- Menjadi dasar penyusunan laporan keuangan.
10 Tahapan Siklus Akuntansi Perusahaan Dagang

Sumber: Magnific
Secara umum, tahapan siklus akuntansi perusahaan dagang dapat dimulai dari pencatatan transaksi hingga proses penutupan buku pada akhir periode.
1. Mengidentifikasi dan Mencatat Transaksi
Tahap pertama adalah mengumpulkan bukti transaksi, seperti faktur pembelian, nota penjualan, kwitansi, atau bukti pembayaran. Selanjutnya, transaksi dianalisis untuk menentukan akun mana yang mengalami perubahan.
Misalnya, sebuah toko membeli persediaan barang secara tunai sebesar Rp5 juta. Transaksi tersebut akan menambah akun persediaan dan mengurangi akun kas.
2. Mencatat Transaksi ke Jurnal
Setelah transaksi dianalisis, langkah berikutnya adalah mencatatnya ke dalam jurnal menggunakan sistem debit dan kredit. Untuk perusahaan dengan jumlah transaksi yang cukup banyak, pencatatan juga dapat dilakukan melalui jurnal khusus seperti jurnal pembelian, penjualan, penerimaan kas, dan pengeluaran kas.
Sebagai contoh:
Tanggal | Akun | Debit | Kredit |
2 Januari | Persediaan | Rp5.000.000 | - |
Kas | - | Rp5.000.000 |
Pencatatan ini menunjukkan bahwa persediaan bertambah, sedangkan kas perusahaan berkurang.
3. Posting ke Buku Besar
Selanjutnya, data dari jurnal dipindahkan ke buku besar sesuai akun masing-masing. Tujuannya adalah mengumpulkan seluruh perubahan yang terjadi pada satu akun dalam satu tempat.
Misalnya, seluruh transaksi yang mempengaruhi akun kas akan dikumpulkan dalam buku besar kas. Dengan begitu, perusahaan dapat melihat perubahan saldo setiap akun secara lebih terstruktur.
4. Menyusun Neraca Saldo
Setelah proses posting selesai, perusahaan dapat menyusun neraca saldo atau trial balance. Dokumen ini berisi daftar saldo seluruh akun untuk memeriksa apakah total debit dan kredit telah seimbang.
Namun, neraca saldo yang seimbang belum tentu berarti seluruh pencatatan sudah benar. Oleh karena itu, perusahaan tetap perlu melakukan pemeriksaan sebelum melanjutkan ke tahap berikutnya.
5. Membuat Jurnal Penyesuaian
Pada akhir periode, beberapa akun mungkin memerlukan penyesuaian agar nilainya mencerminkan kondisi sebenarnya. Misalnya, terdapat beban yang sudah terjadi tetapi belum dicatat atau pendapatan yang masih harus disesuaikan.
Jurnal penyesuaian membantu mencocokkan pendapatan dan beban pada periode yang tepat. Tahap ini penting agar laporan keuangan yang dihasilkan lebih akurat.
6. Menyusun Neraca Saldo Setelah Penyesuaian
Setelah semua penyesuaian dicatat, perusahaan kembali menyusun neraca saldo. Kali ini, saldo akun sudah mencerminkan perubahan yang terjadi akibat jurnal penyesuaian.
Neraca saldo setelah penyesuaian kemudian digunakan sebagai dasar untuk menyusun laporan keuangan. Dengan kata lain, tahap ini menjadi proses pengecekan akhir sebelum data diolah menjadi informasi keuangan perusahaan.
7. Menyusun Laporan Keuangan
Tahap berikutnya adalah menyusun laporan keuangan berdasarkan data yang telah disesuaikan. Laporan yang dihasilkan dapat mencakup laporan laba rugi, laporan perubahan ekuitas, neraca, serta laporan arus kas sesuai kebutuhan perusahaan.
Bagi perusahaan dagang, laporan laba rugi juga berkaitan dengan pendapatan penjualan dan harga pokok penjualan. Dari laporan tersebut, perusahaan dapat mengetahui apakah aktivitas bisnis selama periode tertentu menghasilkan laba atau justru mengalami kerugian.
8. Membuat Jurnal Penutup
Setelah laporan keuangan selesai disusun, perusahaan membuat jurnal penutup untuk menutup akun sementara. Akun sementara, seperti pendapatan dan beban, perlu dikosongkan agar dapat digunakan kembali pada periode akuntansi berikutnya.
Sementara itu, akun permanen seperti aset, kewajiban, dan ekuitas tetap memiliki saldo yang akan dibawa ke periode selanjutnya.
9. Menyusun Neraca Saldo Setelah Penutupan
Tahap ini dilakukan untuk memastikan akun sementara telah ditutup dengan benar. Neraca saldo setelah penutupan umumnya hanya berisi akun permanen yang masih memiliki saldo.
Jika total debit dan kredit tetap seimbang, perusahaan dapat melanjutkan proses akuntansi pada periode berikutnya.
10. Membuat Jurnal Pembalik
Jurnal pembalik bersifat opsional dan biasanya dibuat pada awal periode akuntansi berikutnya. Fungsinya adalah membalik beberapa jurnal penyesuaian tertentu agar proses pencatatan transaksi pada periode baru menjadi lebih mudah.
Tidak semua perusahaan harus membuat jurnal pembalik. Penggunaannya dapat disesuaikan dengan metode pencatatan dan kebutuhan sistem akuntansi perusahaan.
Baca Juga: Finance Accounting Intern: Pahami Tugas & Cara Magang Lewat Dibimbing

Contoh Siklus Akuntansi Perusahaan Dagang Sederhana
Agar lebih mudah dipahami, berikut contoh siklus akuntansi perusahaan dagang pada sebuah toko.
Misalnya, Toko Maju Jaya melakukan beberapa transaksi berikut selama Januari:
- Pemilik menyetor modal sebesar Rp20.000.000.
- Membeli persediaan barang tunai sebesar Rp8.000.000.
- Menjual barang secara tunai sebesar Rp5.000.000.
- Membayar biaya sewa sebesar Rp1.000.000.
Pertama, seluruh transaksi tersebut dicatat ke dalam jurnal perusahaan dagang menggunakan sistem debit dan kredit. Setelah itu, data diposting ke buku besar untuk mengetahui perubahan saldo setiap akun.
Kemudian, perusahaan menyusun neraca saldo dan melakukan penyesuaian apabila terdapat transaksi yang belum dicatat. Setelah saldo sudah sesuai, data tersebut digunakan untuk menyusun laporan keuangan.
Proses tersebut kemudian ditutup melalui jurnal penutup sebelum perusahaan memulai siklus baru pada periode berikutnya. Jadi, meskipun terlihat panjang, seluruh tahapan sebenarnya saling terhubung dan terus berulang.
Apa Perbedaan Siklus Akuntansi Perusahaan Dagang dan Jasa?
Perbedaan utama terletak pada aktivitas bisnis dan akun yang digunakan. Perusahaan jasa memperoleh pendapatan dari layanan, sedangkan perusahaan dagang membeli dan menjual kembali barang.
Karena itu, perusahaan dagang perlu memperhatikan akun persediaan dan harga pokok penjualan. Sementara perusahaan jasa umumnya tidak memiliki persediaan barang dagang yang menjadi bagian utama dari aktivitas operasionalnya.
Meski demikian, prinsip dasar dalam siklus akuntansi perusahaan dagang dan perusahaan jasa tetap sama, yaitu mencatat transaksi, mengelompokkan data, melakukan penyesuaian, lalu menyusun laporan keuangan.
Baca Juga: Kurikulum Bootcamp Finance Accounting Dibimbing: Modul Lengkap & Benefit
Kesimpulan
Siklus akuntansi perusahaan dagang merupakan proses sistematis untuk mengubah transaksi bisnis menjadi laporan keuangan yang akurat dan dapat digunakan dalam pengambilan keputusan. Dengan memahami setiap tahapnya, kamu bisa melihat proses pencatatan berjalan dari transaksi hingga penutupan buku.
Rekomendasi Bootcamp Finance & Accounting Terbaik di Indonesia, Dengan Penyaluran Kerja!
Memahami siklus akuntansi perusahaan dagang bisa menjadi langkah awal untuk membangun kemampuan di bidang keuangan dan akuntansi, terutama jika kamu ingin mempelajari praktiknya melalui studi kasus dan project.
Yuk, kembangkan skill bersama Bootcamp Finance & Accounting Dibimbing yang telah membantu peserta mempersiapkan karier, dengan 96% alumni Dibimbing sudah mendapatkan pekerjaan.
Benefit yang bisa kamu dapatkan:
- 42+ Live Class dan 12 sesi praktik bersama praktisi
- 20+ assignment untuk membangun portofolio
- Sertifikasi penguasaan software akuntansi
- Konsultasi 1-on-1 tanpa batas bersama instruktur
- Pendampingan mentor dan fasilitator 24/7
- 3 bulan pengalaman magang di hiring company
- Program graduation dan penyaluran kerja ke 1.100+ perusahaan
- Bergabung dalam komunitas expertise Finance & Accounting
Kalau kamu masih bingung, punya pertanyaan seputar pembuatan portoflio dan proses penyaluran kerja, yuk konsultasikan bersama tim Dibimbing yang siap #BimbingSampeJadi karier impianmu!
FAQ
1. Berapa lama satu siklus akuntansi perusahaan dagang?
Satu siklus akuntansi biasanya mengikuti periode pelaporan perusahaan, misalnya bulanan, kuartalan, atau tahunan.
2. Apakah perusahaan dagang wajib menggunakan jurnal khusus?
Tidak selalu. Jurnal khusus biasanya digunakan ketika jumlah transaksi cukup banyak agar proses pencatatan menjadi lebih efisien.
3. Apakah siklus akuntansi bisa dilakukan menggunakan software?
Bisa. Software akuntansi dapat membantu mengotomatisasi beberapa proses, tetapi pemahaman dasar tentang pencatatan dan alur akuntansi tetap diperlukan.
Kategori:
Penulis
Farijihan is a passionate Content Writer with 3 years of experience in crafting compelling content, optimizing for SEO, and developing creative strategies for various brands and industries.