Fraud Triangle: Pengertian, Komponen, dan Contohnya
DITULIS OLEH
Farijihan Putri
DIREVIEW OLEH
Sudah Direview Oleh Expert
Dibuat pada 17 Sep 2026
Diubah pada 20 Sep 2026
17
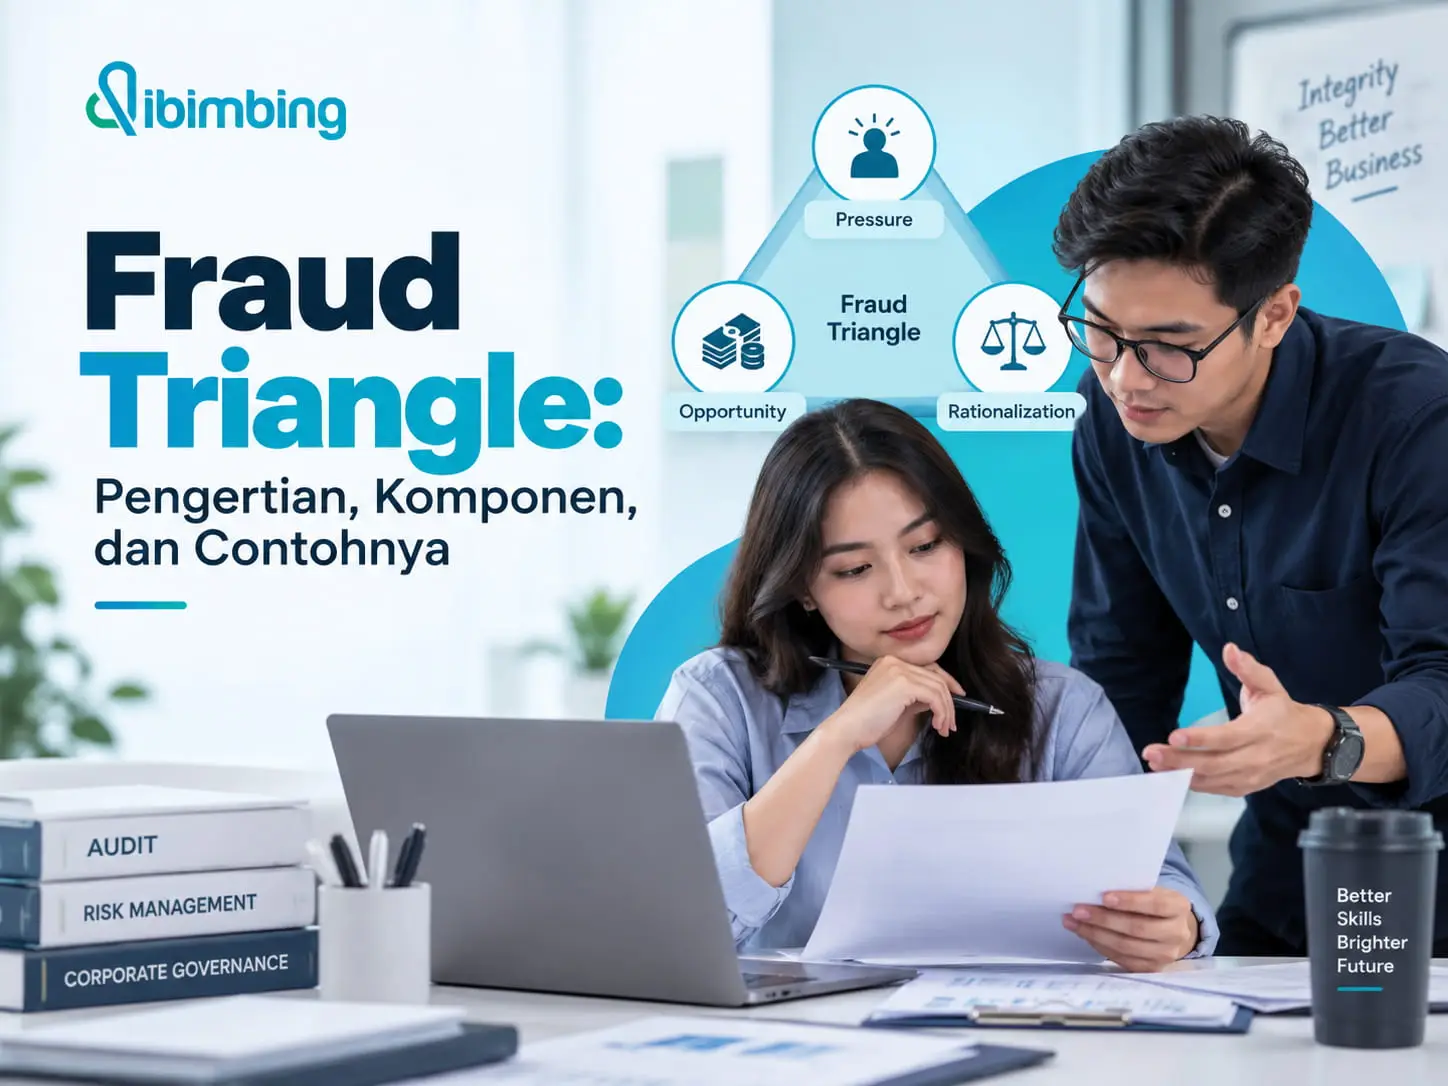
Angka di laporan keuangan bisa terlihat baik-baik saja, sementara kondisi di baliknya belum tentu demikian. Kecurangan biasanya muncul ketika ada tekanan, celah, dan alasan yang membuat seseorang merasa tindakannya masih bisa dibenarkan. Tiga kondisi tersebut dikenal sebagai fraud triangle.
Warga Bimbingan yang belajar audit, konsep ini penting supaya risiko kecurangan bisa dilihat dari konteksnya, bukan sekadar dari angka yang terlihat janggal. MinDi sarankan kamu juga bisa belajar di Kursus Audit terpercaya untuk meningkatkan skill.

Apa Itu Fraud Triangle?
Fraud triangle adalah kerangka yang menjelaskan tiga kondisi yang dapat meningkatkan risiko seseorang melakukan kecurangan, yaitu pressure, opportunity, dan rationalization. Konsep ini banyak digunakan untuk memahami kondisi yang mendorong fraud, baik pada individu maupun organisasi.
Sederhananya, seseorang bisa berada di bawah tekanan untuk mencapai target, menemukan kesempatan karena kontrol yang lemah, lalu mencari pembenaran atas tindakannya.
3 Komponen Fraud Triangle
Tiga komponen ini saling berkaitan. Kalau kamu sedang menganalisis risiko fraud, ketiganya bisa menjadi titik awal untuk melihat apa yang sebenarnya sedang terjadi di dalam organisasi.
1. Pressure atau Tekanan
Pressure adalah dorongan yang membuat seseorang merasa perlu melakukan kecurangan. Bentuknya bisa berupa target keuangan yang terlalu tinggi, tekanan untuk mengejar kinerja kompetitor, masalah finansial, atau insentif yang sangat bergantung pada hasil tertentu.
Misalnya, manajemen ditargetkan mencapai laba tertentu agar bonus tetap diberikan. Masalahnya, kondisi bisnis sedang menurun dan target tersebut sulit dicapai secara wajar. Dari sinilah tekanan bisa berkembang menjadi kecurangan laporan keuangan.
2. Opportunity atau Kesempatan
Tekanan saja belum cukup. Pelaku juga membutuhkan kesempatan untuk menjalankan fraud tanpa mudah diketahui, misalnya karena pengendalian internal lemah, pengawasan minim, atau pemisahan tugas tidak berjalan dengan baik.
Contohnya, satu orang memiliki akses untuk membuat transaksi sekaligus menyetujuinya. Celah seperti ini tidak otomatis menghasilkan fraud, tetapi membuat kesempatan melakukan kecurangan menjadi lebih terbuka.
Nah, di sinilah perusahaan perlu melihat apakah kontrol yang ada benar-benar bekerja atau hanya terlihat bagus di atas kertas.
3. Rationalization atau Rasionalisasi
Rationalization adalah cara seseorang membenarkan tindakannya supaya fraud terasa masuk akal bagi dirinya sendiri. Pelaku bisa merasa tindakannya hanya sementara, menganggap perusahaan memang pantas dirugikan, atau berpikir bahwa semua orang juga melakukan hal yang sama.
Faktor ini memang paling sulit terlihat karena berkaitan dengan pola pikir. Namun, budaya organisasi bisa memberikan petunjuk, misalnya ketika pelanggaran kecil sering dibiarkan atau perilaku tidak etis dianggap bagian normal dari pekerjaan.
Bagaimana Fraud Triangle Bekerja?

Sumber: Pexels
Tiga komponen tersebut bisa dibayangkan sebagai rangkaian. Pressure memberi dorongan, opportunity menyediakan celah, sementara rationalization membuat pelaku merasa tindakannya dapat dibenarkan.
Misalnya, perusahaan sedang mengejar target laba yang tinggi. Manajemen kemudian menemukan kontrol atas transaksi penjualan cukup longgar, lalu meyakini bahwa pencatatan pendapatan lebih awal hanya dilakukan untuk “menjaga kondisi perusahaan”.
Kalau dibedah, situasinya terlihat seperti ini:
Komponen | Contoh kondisi |
Pressure | Target laba sulit dicapai |
Opportunity | Kontrol transaksi lemah |
Rationalization | Tindakan dianggap hanya sementara |
Menariknya, pendekatan seperti ini membuat auditor tidak berhenti pada pertanyaan “Angkanya aneh atau tidak?”. Pertanyaan berikutnya menjadi lebih menarik: kenapa angka itu bisa muncul, siapa yang punya akses, dan kondisi apa yang membuatnya mungkin terjadi?
Contoh Fraud Triangle dalam Bisnis
Misalnya perusahaan menghadapi penurunan penjualan, sementara target laba tahunan tetap tinggi. Manajemen berada di bawah tekanan untuk menunjukkan performa yang sesuai ekspektasi investor dan mempertahankan insentif.
Pada saat yang sama, proses review transaksi penjualan tidak berjalan ketat. Beberapa pendapatan kemudian dicatat lebih awal agar angka pendapatan terlihat lebih tinggi dari kondisi sebenarnya.
Masalahnya, tindakan tersebut kemudian dianggap “sementara” dan akan diperbaiki pada periode berikutnya. Kalau dilihat dari kerangka fraud triangle, pressure, opportunity, dan rationalization sudah muncul bersamaan.
Kondisi seperti ini juga menjadi salah satu alasan mengapa kecurangan laporan keuangan perlu dilihat bersama faktor bisnis dan pengendalian internal, bukan hanya dari hasil akhir laporan.
Bagaimana Auditor Menggunakan Fraud Triangle?
Auditor dapat menggunakan kerangka ini untuk membantu mengidentifikasi area yang memiliki tingkat risiko lebih tinggi. Jadi, pemeriksaannya tidak hanya berputar di angka, tetapi juga melihat tekanan, sistem, dan lingkungan organisasi yang mengelilingi transaksi.
Beberapa hal yang dapat diperhatikan:
- Target tidak realistis: Apakah manajemen berada di bawah tekanan besar?
- Kontrol internal: Apakah ada celah yang memungkinkan transaksi lolos tanpa review?
- Pemisahan tugas: Apakah satu orang memegang terlalu banyak akses?
- Transaksi tidak biasa: Apakah ada perubahan pencatatan yang berbeda dari pola sebelumnya?
- Budaya organisasi: Apakah pelanggaran sering dianggap sepele?
Selain itu, faktor ekonomi, struktur insentif, pengendalian internal, dan tingkat pengawasan dapat memengaruhi kondisi yang membuat fraud lebih mungkin terjadi.
Bagaimana Perusahaan Mencegah Fraud?
Memahami fraud triangle tentu belum cukup kalau tidak diikuti tindakan pencegahan. Tujuannya bukan hanya menemukan fraud setelah terjadi, tetapi mengurangi kondisi yang membuat kecurangan lebih mudah dilakukan.
Adapun langkah yang bisa diterapkan:
- Tetapkan target yang realistis: Jangan menciptakan tekanan yang tidak perlu lewat target yang mustahil dicapai.
- Perkuat pengendalian: Terapkan otorisasi, review, dan pemisahan tugas dengan jelas.
- Bangun budaya etis: Pastikan pimpinan tidak memberi toleransi terhadap pelanggaran.
- Perkuat pengawasan: Gunakan audit, monitoring, dan analisis data untuk menemukan aktivitas tidak wajar.
- Sediakan kanal pelaporan: Karyawan perlu punya ruang yang aman untuk melaporkan dugaan kecurangan.
Jadi, pencegahan fraud sebenarnya bukan pekerjaan satu departemen saja. Manajemen, auditor, internal control, sampai karyawan yang menangani transaksi punya peran masing-masing.
Fraud Triangle vs Fraud Diamond
Kalau kamu mulai mendalami topik fraud, kamu mungkin akan bertemu dengan fraud diamond. Model tersebut menambahkan satu unsur lagi dari fraud triangle, yaitu capability atau kemampuan.
Faktor | Fraud Triangle | Fraud Diamond |
Pressure | ✓ | ✓ |
Opportunity | ✓ | ✓ |
Rationalization | ✓ | ✓ |
Capability | - | ✓ |
Kenapa capability ditambahkan? Sebab seseorang bisa saja mengalami pressure, menemukan opportunity, dan memiliki rationalization, tetapi belum tentu mampu menjalankan fraud sekaligus menyembunyikannya.
Jabatan, akses sistem, pengetahuan proses, dan kemampuan memanfaatkan kelemahan kontrol dapat memengaruhi apakah seseorang mampu memanfaatkan kesempatan tersebut.
Kenapa Pemahaman Fraud Penting untuk Auditor?
Auditor tidak hanya bertugas menemukan angka yang salah. Mereka juga perlu menilai risiko, memahami pengendalian internal, mempertanyakan bukti, dan melihat apakah transaksi tertentu masuk akal dalam konteks bisnis.
Buat Warga Bimbingan yang ingin masuk ke bidang audit, kemampuan seperti risk assessment, analytical thinking, internal control, audit procedure, dan professional judgment sangat relevan.
Dengan skill tersebut, kamu bisa melihat hubungan antara angka, bukti, proses, dan kondisi yang berpotensi memunculkan fraud.
Kesimpulan
Fraud triangle menjelaskan tiga kondisi yang dapat meningkatkan risiko kecurangan, yaitu pressure, opportunity, dan rationalization. Memahami ketiganya membantu auditor dan perusahaan mengenali potensi masalah lebih awal sekaligus memperkuat upaya pencegahan fraud.

Rekomendasi Bootcamp Audit Terbaik di Indonesia
Memahami teori fraud baru satu bagian dari perjalanan menjadi auditor. Kalau kamu ingin mengembangkan kemampuan audit secara lebih praktis, Bootcamp External & Internal Audit Online Dibimbing bisa menjadi pilihan untuk mempelajari proses pemeriksaan, analisis risiko, hingga praktik audit yang relevan dengan dunia kerja.
Benefit Bootcamp Audit Dibimbing
- 58+ Live Class bersama ahli dengan sesi presentasi & role play
- 12 minggu magang sebagai auditor di perusahaan nyata
- Pendampingan fasilitator dan mentor 24/7
- 15+ project & studi kasus nyata untuk portfolio building
- Final project di bidang internal & eksternal auditor
- Konsultasi 1-on-1 tanpa batas bersama instruktur expert
- Assessment & sertifikasi
- Program graduation & penyaluran kerja ke 1.100+ perusahaan
Masih bingung proses penyaluran magang dan penyaluran kerja sebagai auditor yang cocok buat kamu? Konsultasi Bootcamp Audit tim Dibimbing yang pasti #BimbingSampeJadi karier impianmu!
FAQ
1. Apa saja komponen fraud triangle?
Ada tiga komponen utama: pressure, opportunity, dan rationalization. Ketiganya menggambarkan kondisi yang dapat meningkatkan risiko terjadinya fraud.
2. Apa contoh pressure dalam fraud triangle?
Contohnya target laba yang sulit dicapai, tekanan mempertahankan kinerja, masalah finansial, atau insentif yang sangat bergantung pada hasil tertentu.
3. Apa perbedaan fraud triangle dan fraud diamond?
Fraud diamond menambahkan unsur capability atau kemampuan ke tiga komponen fraud triangle. Faktor ini berkaitan dengan kemampuan seseorang untuk memanfaatkan kesempatan dan menjalankan fraud.
Kategori:
Penulis
Farijihan Putri adalah SEO Content Writer dengan pengalaman 4+ tahun menulis dan mengoptimalkan konten untuk berbagai topik. Di Dibimbing, ia mengolah beragam insight seputar karier dan industri, mulai dari digital marketing, HR, data, finance, business, hingga technology. Melalui tulisannya, Jihan membantu pembaca memahami skill yang dibutuhkan di dunia kerja serta menemukan informasi yang relevan untuk mendukung perkembangan karier mereka.